| Educação Financeira
Descubra o que é protesto de dívida, prazos, custos e como cancelar no cartório. Saiba como consultar CPF/CNPJ e evitar restrições de crédito.
Ter uma dívida protestada pode gerar restrições no CPF e CNPJ e dificultar o acesso a crédito e restrição financeira. Compreender sobre protesto de dívida, o que é, prazos, taxas envolvidas, tipos de dívidas, como protestar e como pagar.
| Conceito | O que é |
|---|---|
Protesto | Registro em cartório que comprova o não pagamento de uma dívida. |
Emolumentos | Taxas cobradas pelo cartório para serviços como protesto ou cancelamento. |
Carta de anuência | Autorização do credor para cancelar o protesto sem o título original. |
Intimação | Aviso do cartório sobre a dívida apresentada para protesto. |
CDA | Certidão de Dívida Ativa - Documento público que cobra tributos não pagos ao governo. |
Praça de pagamento | Local indicado no título para definir o cartório competente. |
Quando uma conta vence e não é paga, o credor pode registrar essa dívida em cartório. Esse registro é chamado de protesto, previsto na Lei nº 9.492/1997, que trata o protesto de 'títulos e outros documentos de dívida'.
O protesto serve como uma forma oficial de mostrar que a dívida existe e ainda não foi resolvida. Além disso, o protesto pode dificultar o acesso a crédito e gerar restrição, já que fica público. O protesto é uma maneira legítima de cobrar sem precisar ir direto à Justiça e muitas vezes ajuda a resolver a situação mais rápido.
Para o setor público, o protesto da Certidão de Dívida Ativa (CDA), mecanismo avaliado judicialmente, reforça a efetividade do instrumento.
Muita gente acha que só boletos ou cheques podem ser protestados, mas não é bem assim. Se você tem uma dívida clara e comprovada — como aluguel atrasado, parcelas de cartão, contas de água ou energia, ou até mesmo decisões judiciais — ela pode ser registrada em cartório.
Empresas e pessoas físicas estão sujeitas a esse tipo de cobrança, inclusive dívidas com o governo, como IPVA e IPTU.
Depois que o credor leva o documento ao cartório, o titular da dívida recebe uma notificação, pode ser por carta, e-mail ou até WhatsApp, dependendo do cartório. A partir daí, ele tem três dias úteis para pagar. Se não pagar, o protesto é feito e fica registrado. Esse processo é rápido e pode acontecer em menos de uma semana.
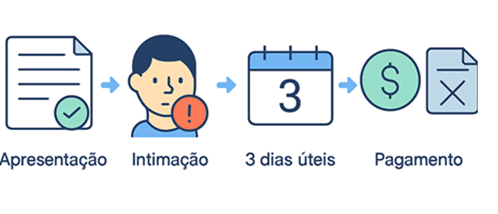
Ao receber a intimação, o consumidor tem mais três dias úteis para quitar a dívida; caso não o faça, o protesto é efetivado no primeiro dia útil seguinte.
O credor tem até cinco anos para cobrar judicialmente, mas o registro no cartório só sai quando a dívida é paga e o cancelamento é solicitado.
Isso significa que, mesmo que a cobrança judicial não seja mais possível, o nome do cliente pode seguir vinculado ao protesto no cartório, impactando sua reputação e dificultando o acesso a crédito até que a situação seja regularizada.
Portanto, o protesto de uma dívida em cartório não prescreve ou caduca automaticamente, ou seja, o registro permanece ativo indefinidamente até que a obrigação seja quitada e o protesto formalmente cancelado.
Atenção, pois:
Os credores utilizam do protesto principalmente para:
Quando uma dívida é registrada em cartório, o credor não precisa pagar nada de imediato, as despesas ficam para o titular da dívida, e são assumidas no momento do pagamento ou do cancelamento do protesto.
Mas se o credor decidir desistir do protesto antes que ele seja oficializado, ele terá que arcar com os custos. Desde 2023, a lei permite que o cartório facilite uma negociação prévia entre as partes. Dependendo do tempo de atraso, o credor pode ter que fazer um depósito antecipado, mas se o acordo for fechado, o cliente assume as despesas no momento da quitação.
Depois de pagar a dívida, é essencial pedir ao credor a chamada carta de anuência, documento que confirma que tudo foi resolvido. Com essa carta em mãos, é necessário ir ao cartório e solicitar o cancelamento do protesto. O cartório vai usar esse documento para retirar o registro, mas é importante lembrar que ainda haverá taxas a serem pagas para concluir esse processo.
O valor para cancelar um protesto depende de vários fatores: o tipo de dívida, o cartório e até o estado onde você mora. Em alguns casos, pode chegar a 10% do valor da dívida isso porque as tabelas de emolumentos são definidas por cada estado e não seguem um padrão único.
É possível consultar protestos em contato via telefone ou pessoalmente nos cartórios locais, em sites oficiais como CENPROT Nacional, Serasa e SPC.
Para realizar o pagamento de uma dívida protestada, é necessário seguir algumas etapas que envolvem a consulta do protesto, negociação com o credor e regularização no cartório.
1) Realize a consulta do protesto;
2) Identifique o credor;
3) Realize o pagamento da dívida junto ao credor e ao cartório;
4) Apresente a carta de anuência ao cartório.
O protesto de dívida é um recurso legal que pode gerar restrições no CPF ou CNPJ, dificultando o acesso a crédito e outras oportunidades financeiras. Ele funciona como um alerta público de que há uma pendência não resolvida, impactando diretamente a reputação financeira da pessoa ou empresa envolvida.
Ao receber uma intimação ou identificar um protesto em seu nome, é necessário consultar os registros, entrar em contato com o credor e buscar uma solução segura para regularizar sua situação e evitar complicações futuras.
Retomar o controle financeiro está a um clique. A Ativos está aqui para te ajudar a dar esse passo, consulte seus CPF ou CNPJ gratuitamente em nosso site.